Domain wsdq.de kaufen?
Wir ziehen mit dem Projekt
wsdq.de um.
Sind Sie am Kauf der Domain
wsdq.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wsdq.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **

Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Die Online-Inhaltsanalyse. Forschungsobjekt Internet, Fachbücher von Martin Welker, Carsten WünschViele etablierte Massenmedien bauen derzeit ihre Online-Präsenzen aus. Zusätzlich wandern klassische Inhalte zusehends ins Internet. Das wirft methodische Fragen auf, wie künftig diese Inhalte analysiert werden sollen. Die Inhaltsanalyse ist eine zentrale Schlüsselmethode der Sozialwissenschaften. In Form der Online-Inhaltsanalyse fristet sie allerdings ein Schattendasein. Der Band arbeitet deshalb zahlreiche methodische Problemfelder von Online-Inhaltsanalysen auf. Praktische Fallbeispiele ergänzen mit dem How-to die theoretischen Überlegungen.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mark White, Jazz Guitar Fretboard Navigation Gitarre Buch + Online-Audio, Sachbücher von Mark WhiteEntwickeln Sie ein Fingerboard-Konzept, das die grossartige Navigationskonzeption der klassischen Gitarrentradition mit dem improvisatorischen, spontanen Solo-Inhalt und der Sprache des modernen Jazzgitarristen verbindet, um ein insgesamt flexibles und reichhaltiges Fingerboard-Konzept zu schaffen. Das Ergebnis ist ein umfassender Ansatz für das Gitarrenfingerboard, der vertikale Orientierungen mit seitlichen und diagonalen Phrasierungen kombiniert. Jedes Bach/Bebop-Paar von Arrangements präsentiert ähnliche Fingeringskonzepte, sodass Sie sehen können, wie sie über verschiedene Stile hinweg anwendbar sind. Dies wird letztendlich zu einer Kontinuität in den Fingeringskonzepten führen, die Sie auf alle Gitarrentraditionen anwenden können. Die begleitenden Online-Aufnahmen umfassen Demonstrations- und Mitspieltracks, einschliesslich Gitarrenduos und Jazz-Combos. Traditionelle Fingerings und Tabulaturen sind enthalten.37,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Staatlicher Zugriff auf verschlüsselte Daten, Fachbücher von Gregor Ernst Johannes HilgerDie Stärke der Datenverschlüsselung nimmt immer weiter zu. Dies stellt die staatlichen Sicherheitsbehörden im Kampf gegen Straftaten und zur Gefahrenabwehr im digitalen und analogen Raum vor wachsende Herausforderungen. Der Autor zeigt am Massstab der Grundrechte auf, ob und inwieweit kryptographische Verfahren rechtlich reguliert werden können. Des Weiteren widmet er sich der Frage, ob und inwieweit staatliche Stellen weithin unbekannte Sicherheitslücken (Zero-Day-Schwachstellen) geheim halten dürfen. Es werden Konfliktfelder und Lösungsansätze präsentiert, die grundrechtliche Fragen mit aktuellen technischen Entwicklungen verknüpfen.64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Online-Inhaltsanalyse. Forschungsobjekt Internet, Fachbücher von Martin Welker, Carsten WünschViele etablierte Massenmedien bauen derzeit ihre Online-Präsenzen aus. Zusätzlich wandern klassische Inhalte zusehends ins Internet. Das wirft methodische Fragen auf, wie künftig diese Inhalte analysiert werden sollen. Die Inhaltsanalyse ist eine zentrale Schlüsselmethode der Sozialwissenschaften. In Form der Online-Inhaltsanalyse fristet sie allerdings ein Schattendasein. Der Band arbeitet deshalb zahlreiche methodische Problemfelder von Online-Inhaltsanalysen auf. Praktische Fallbeispiele ergänzen mit dem How-to die theoretischen Überlegungen.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Mark White, Jazz Guitar Fretboard Navigation Gitarre Buch + Online-Audio, Sachbücher von Mark WhiteEntwickeln Sie ein Fingerboard-Konzept, das die grossartige Navigationskonzeption der klassischen Gitarrentradition mit dem improvisatorischen, spontanen Solo-Inhalt und der Sprache des modernen Jazzgitarristen verbindet, um ein insgesamt flexibles und reichhaltiges Fingerboard-Konzept zu schaffen. Das Ergebnis ist ein umfassender Ansatz für das Gitarrenfingerboard, der vertikale Orientierungen mit seitlichen und diagonalen Phrasierungen kombiniert. Jedes Bach/Bebop-Paar von Arrangements präsentiert ähnliche Fingeringskonzepte, sodass Sie sehen können, wie sie über verschiedene Stile hinweg anwendbar sind. Dies wird letztendlich zu einer Kontinuität in den Fingeringskonzepten führen, die Sie auf alle Gitarrentraditionen anwenden können. Die begleitenden Online-Aufnahmen umfassen Demonstrations- und Mitspieltracks, einschliesslich Gitarrenduos und Jazz-Combos. Traditionelle Fingerings und Tabulaturen sind enthalten.37,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Online Consumer Information Search Behavior and the Source Site Target Codification Model, Fachbücher von Steven SowmaDas Fachbuch "Online Consumer Information Search Behavior and the Source Site Target Codification Model" von Steven Sowma bietet eine umfassende Analyse des Verhaltens von Konsumenten bei der Informationssuche im Internet. Es untersucht, wie individuelle demografische Merkmale, Internetattribute sowie interne und externe Einflussfaktoren das Suchverhalten beeinflussen. Mit einem klaren Fokus auf Marketingstrategien und deren Anwendung in der digitalen Welt bietet das Buch wertvolle Einblicke für Fachleute und Studierende im Bereich Wirtschaft und Recht. Die zweite Auflage, veröffentlicht im Jahr 2011, enthält aktualisierte Informationen und Fallstudien, die die Relevanz des Themas unterstreichen. Die 372 Seiten umfassende Publikation ist in englischer Sprache verfasst und richtet sich an alle, die ein tieferes Verständnis für das Konsumentenverhalten im digitalen Raum entwickeln möchten.52,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
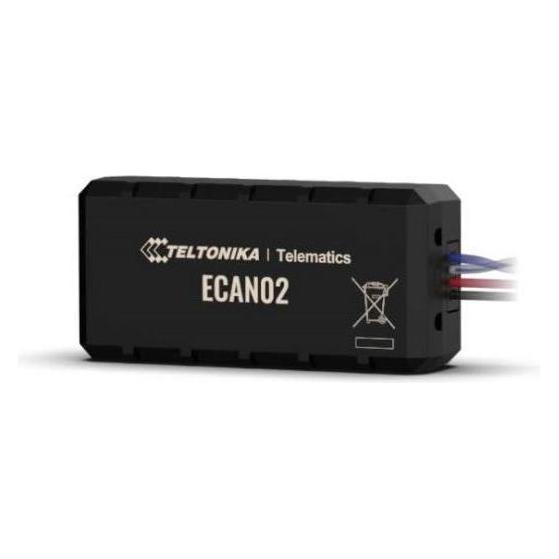
Teltonika, Navigationsgerät Zubehör, ECAN02000001 - CAN-Adapter der neuen Generation für den kontaktlosen Zugriff auf CAN-Bus-DatenNeuartiger CAN-Adapter für kontaktlosen Zugriff auf CAN-Bus-Daten. Kontaktlos: Der ECAN02 erfasst Fahrzeugdaten vom CAN-Bus, ohne die Kabel zu beschädigen. Stromversorgung: Wird von einer Bordstromquelle gespeist. Signalabfrage: Liest die Signale durch die Isolierung der CAN-Bus-Kabel. Einfach zu installieren: Einfach zu installieren und zu bedienen.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.